
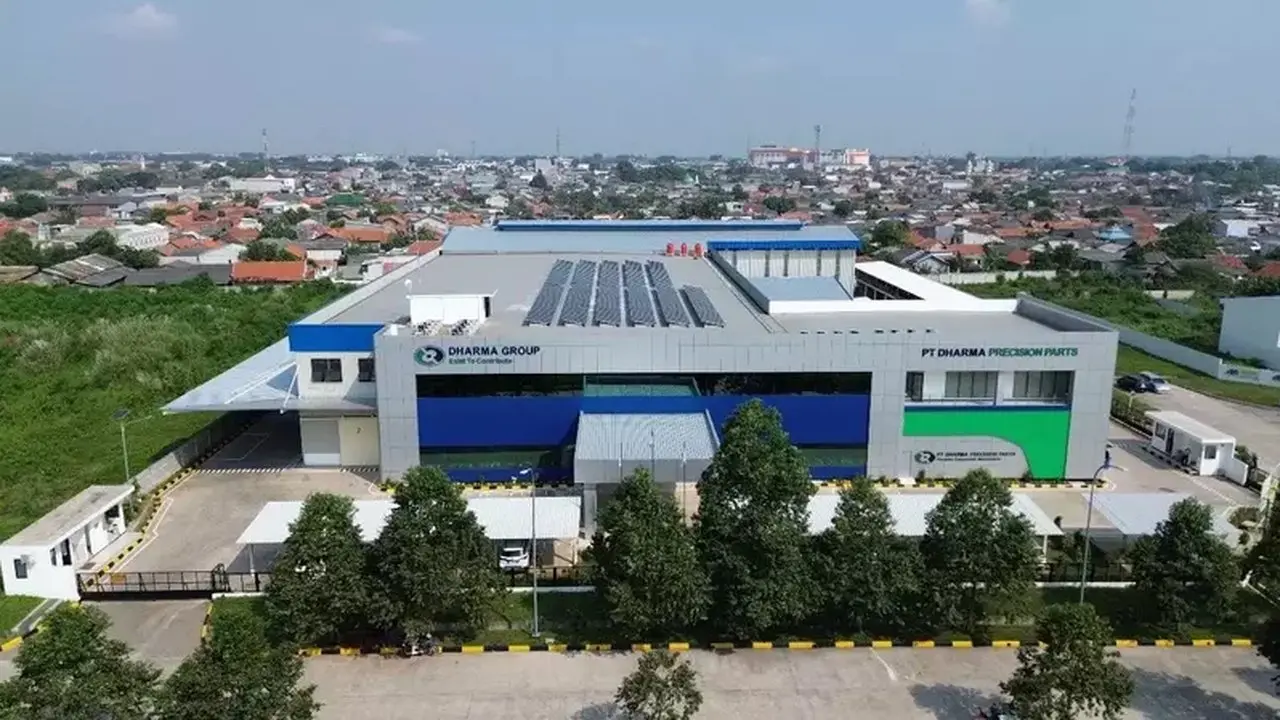
JAKARTA – PT Dharma Polimetal Tbk (DRMA), emiten komponen otomotif yang terafiliasi dengan keluarga konglomerat TP Rachmat, mengindikasikan rencana pembagian dividen untuk tahun buku 2026. Perusahaan memproyeksikan rasio pembayaran dividen minimal 50% dari laba bersih. Stockbit memprediksi potensi dividen DRMA dapat mencapai Rp 68 per saham, yang setara dengan imbal hasil dividen (dividend yield) sebesar 6,9%.
Investment Associate Stockbit, Jonathan Asnaya Wu, menjelaskan bahwa estimasi ini didasarkan pada proyeksi laba bersih tahun 2026 sebesar Rp 639 miliar. Perhitungan ini menggunakan laba bersih sembilan bulan 2026 yang disetahunkan, dengan asumsi rasio pembayaran dividen (dividend payout ratio) sebesar 50% dan harga saham Rp 980. Sebagai perbandingan, rasio pembayaran dividen DRMA untuk tahun buku 2025 tercatat sebesar 50,5%.
DRMA berada di bawah kendali PT Dharma Inti Anugerah yang menggenggam 47,6% saham per akhir Oktober 2026. Pemilik manfaat utama perusahaan ini adalah TP Rachmat melalui LR Imanto atau Like Rani Imanto.
Prospek pembagian dividen DRMA sejalan dengan pertumbuhan bisnis perseroan yang dinilai melampaui target. Selama sembilan bulan pertama 2026, pendapatan DRMA mengalami peningkatan 16% secara tahunan (year on year/yoy), melampaui target manajemen yang dipatok 10%. Pertumbuhan pendapatan segmen kendaraan roda dua mencapai 10%, sementara segmen roda empat melonjak 31%. Angka ini melebihi pertumbuhan industri masing-masing yang berada di 4% dan 21%.
Peningkatan kinerja tersebut didorong oleh perbaikan bauran produk, penguatan pangsa pasar di segmen sepeda motor, serta ekspansi produk untuk kendaraan roda empat.
Prospek Kinerja 2027
Meskipun pendapatan mengalami pertumbuhan, margin laba kotor DRMA tercatat mengalami penurunan menjadi 16,8% dari 17,4% pada periode yang sama tahun sebelumnya. Penurunan ini disebabkan oleh kenaikan harga bahan baku utama seperti plastik, aluminium, dan tembaga, serta pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat.
Manajemen DRMA tetap optimistis dapat mencapai target margin laba bersih sekitar 10% pada akhir 2026, meskipun saat ini baru mencapai 9,4%. Optimisme ini didukung oleh upaya efisiensi operasional dan pertumbuhan pendapatan yang berkelanjutan.
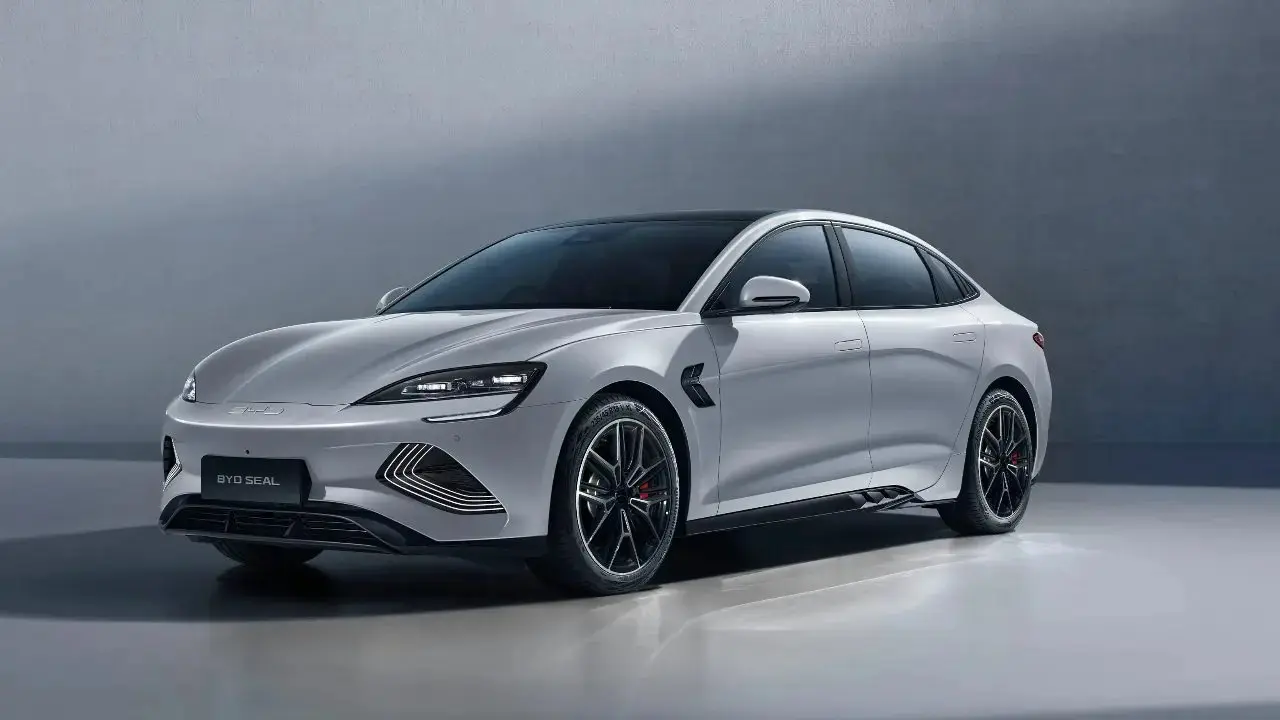
Untuk tahun 2027, DRMA menargetkan pertumbuhan pendapatan sebesar 10% secara tahunan dengan sasaran margin laba bersih tetap di angka 10%. Perusahaan juga melihat peluang pertumbuhan signifikan dari peningkatan persyaratan Tingkat Komponen Dalam Negeri (TKDN) untuk kendaraan listrik dari 40% menjadi 60% yang akan berlaku mulai 1 Januari 2027. DRMA telah mengamankan pesanan komponen dari BYD dan Chery untuk tahun 2027.