
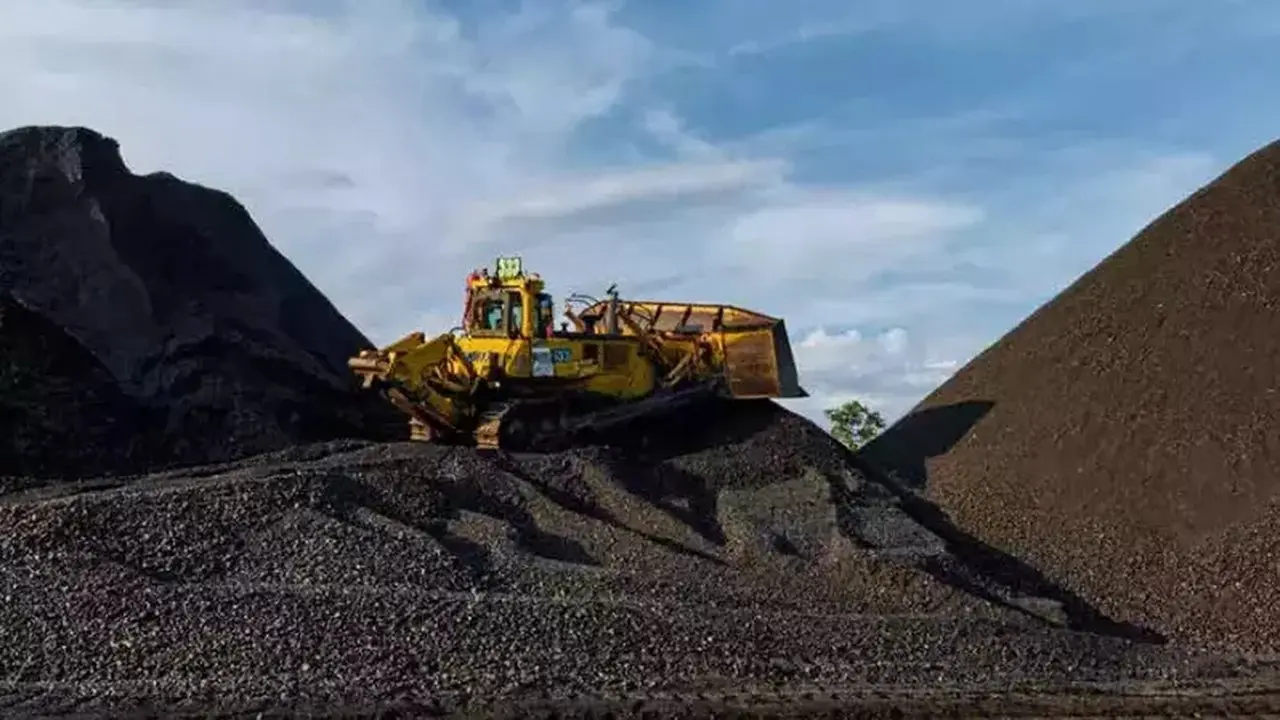
JAKARTA – PT Indo Tambangraya Megah Tbk (ITMG) berhasil mencatatkan pertumbuhan laba bersih sebesar 25% menjadi US$163 juta selama sembilan bulan pertama tahun 2026. Kinerja positif ini didorong oleh kenaikan harga jual, volume penjualan batu bara, serta peningkatan produksi yang berkelanjutan.
Analis Mirae Asset Sekuritas, Fauzan Luthfi Djamal, dalam risetnya menyebutkan bahwa pada kuartal III-2026, ITMG membukukan laba bersih senilai US$57 juta. Angka ini menunjukkan peningkatan sebesar 11% secara kuartalan (quarter to quarter/QtQ) dan 44% secara tahunan (year on year/YoY).
Pendapatan perseroan juga mengalami peningkatan signifikan mencapai US$1,6 miliar pada periode Januari-September 2026, naik 17% dibandingkan tahun sebelumnya. “Pertumbuhan tersebut ditopang kenaikan volume penjualan batu bara sebesar 5% dan harga jual rata-rata (average selling price/ASP) yang meningkat 12% menjadi US$86 per ton,” jelas Fauzan dalam risetnya, Senin (16/11/2026).
Dari sisi operasional, produksi batu bara ITMG pada kuartal III-2026 mencapai 6 juta ton, yang merupakan peningkatan 13% secara kuartalan dan 20% secara tahunan. Dengan capaian tersebut, total produksi selama sembilan bulan pertama 2026 menjadi 15,9 juta ton, tumbuh 4% YoY.
Fauzan menilai bahwa peningkatan kinerja operasional menjadi salah satu faktor penopang prospek ITMG ke depan. “Kami juga menaikkan proyeksi laba bersih perseroan untuk 2026 dan 2027 masing-masing sebesar 15,6% dan 5,9%,” paparnya dalam riset.
Meskipun demikian, Fauzan memperkirakan pertumbuhan laba ITMG akan menghadapi tantangan pada tahun 2027. Kenaikan volume produksi diprediksi belum sepenuhnya mampu mengimbangi potensi penurunan harga jual batu bara.
Fauzan memproyeksikan produksi batu bara ITMG pada 2027 akan mencapai 24,7 juta ton, meningkat 10% YoY. Namun, harga jual rata-rata diperkirakan akan turun 10% menjadi US$80 per ton. Akibatnya, laba bersih ITMG pada 2027 diproyeksikan mencapai US$224 juta, yang berarti turun 2% dibandingkan proyeksi tahun sebelumnya.
Target Harga Naik
Di sisi lain, posisi keuangan perseroan yang kuat menjadi penopang harga saham ITMG. Per September 2026, ITMG memiliki kas bersih sebesar US$754 juta, setara dengan sekitar 53% dari kapitalisasi pasarnya.
Perseroan juga sedang menjalankan program pembelian kembali saham (buyback) senilai Rp2,3 triliun yang akan berlangsung hingga Februari 2027. Selain itu, pembagian dividen interim sebesar Rp1.287 per saham dengan estimasi imbal hasil dividen sekitar 7% turut menjadi daya tarik bagi investor.
Dengan mempertimbangkan kinerja dan posisi keuangan perusahaan, Fauzan mempertahankan rekomendasi hold untuk saham ITMG, namun menaikkan target harganya menjadi Rp26.520 dari sebelumnya Rp25.000.
Berdasarkan harga saham ITMG pada Senin (16/11/2026) di level Rp24.150, target harga baru tersebut menyiratkan potensi kenaikan sebesar 9,81%. Fauzan menilai posisi kas bersih, program buyback, serta potensi dividen dapat membatasi risiko penurunan harga saham.
“Faktor yang perlu dicermati investor antara lain pelemahan harga batu bara, kuota produksi RKAB 2027 yang lebih rendah, serta kenaikan biaya pengupasan lapisan tanah penutup (stripping cost),” tutup Fauzan.