
Saham PT Bumi Resources Minerals Tbk (BRMS) berpeluang melanjutkan penguatan setelah perusahaan mencatatkan perbaikan kinerja operasional pada kuartal III-2026. Peningkatan produksi dan penjualan emas menjadi faktor utama yang mendorong pemulihan pendapatan serta mengembalikan perseroan ke jalur keuntungan.
Samuel Sekuritas Indonesia melihat prospek emiten pertambangan mineral tersebut masih menarik. Dalam riset yang diterbitkan Minggu (15/11/2026), perusahaan sekuritas ini mempertahankan rekomendasi beli dengan target harga Rp500 per saham, lebih tinggi dibandingkan harga terakhir BRMS sebesar Rp348.
Produksi Emas Poboya Dongkrak Pendapatan BRMS
Perbaikan kinerja BRMS terlihat dari pendapatan kuartal III-2026 yang mencapai US$71,8 juta. Angka tersebut meningkat 172,8% dibandingkan kuartal sebelumnya dan tumbuh 14,4% secara tahunan.
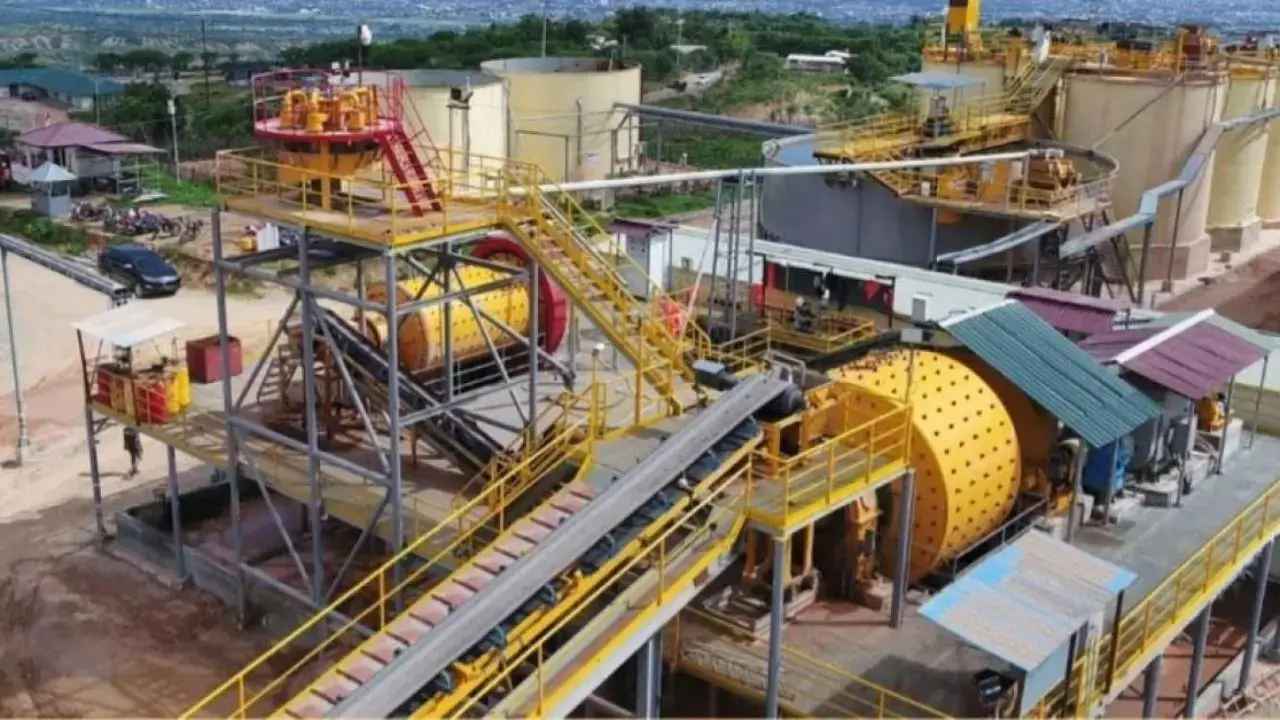
Lonjakan pendapatan terutama berasal dari peningkatan penjualan emas menjadi 16.748 troy ounce. Jumlah tersebut jauh lebih besar dibandingkan realisasi kuartal II-2026 sebanyak 6.301 troy ounce.
Selain volume penjualan, kualitas bijih yang diolah juga mengalami peningkatan. Kadar emas tercatat mencapai 1,94 gram per ton, dibandingkan periode sebelumnya yang hanya 0,9 gram per ton.
Pemulihan aktivitas tambang terbuka di Poboya setelah penyelesaian pengupasan lapisan tanah penutup dan pengembangan area tambang pada Juli 2026 menjadi faktor penting di balik peningkatan tersebut.
Kondisi operasional yang membaik turut membawa BRMS kembali membukukan laba bersih US$11 juta. Sebelumnya, perusahaan masih mengalami kerugian bersih US$4,6 juta pada kuartal II-2026.
Sementara itu, laba sebelum bunga dan pajak (EBIT) melonjak 496,7% secara kuartalan menjadi US$20,1 juta.
Kinerja Sembilan Bulan Masih Dibayangi Tekanan
Meskipun mencatatkan pemulihan pada kuartal ketiga, performa BRMS sepanjang Januari-September 2026 belum sepenuhnya membaik.
Pendapatan perseroan selama sembilan bulan tercatat US$167,6 juta atau turun 8,7% dibandingkan periode yang sama tahun sebelumnya. Laba bersih juga menyusut 36,9% menjadi US$23,9 juta.
Salah satu faktor yang menekan profitabilitas adalah peningkatan beban pembiayaan. Nilainya mencapai US$20,4 juta, naik dibandingkan US$9,4 juta pada periode yang sama tahun sebelumnya.
Samuel Sekuritas juga menyoroti peningkatan utang perusahaan menjadi US$307 juta dari US$191 juta pada Desember 2025. Risiko lainnya mencakup kemungkinan kelebihan pasokan emas yang dapat memengaruhi prospek komoditas tersebut.
Ekspansi Tambang Jadi Katalis Pertumbuhan Berikutnya
Ke depan, BRMS memiliki sejumlah agenda pengembangan yang berpotensi menopang kinerja. Salah satunya peningkatan kapasitas fasilitas pengolahan dari 500 ton menjadi 2.000 ton bijih per hari yang ditargetkan terealisasi pada awal 2027.
Perusahaan juga berpeluang mengumumkan sumber daya tembaga di Gorontalo pada semester II-2027. Pengembangan tersebut dapat memperluas prospek bisnis perseroan di luar produksi emas.
Samuel Sekuritas Pasang Target Harga Rp500
Dengan mempertimbangkan pemulihan operasional dan rencana ekspansi, Samuel Sekuritas menetapkan target harga BRMS sebesar Rp500 menggunakan metode sum of the parts (SOTP).
Dibandingkan harga terakhir Rp348, proyeksi tersebut menawarkan potensi kenaikan sekitar 43,6%.
Meski demikian, realisasi target tersebut bergantung pada kemampuan perusahaan menjaga pertumbuhan produksi, menyelesaikan ekspansi fasilitas pengolahan, serta mengendalikan peningkatan utang. Perkembangan harga emas juga tetap menjadi faktor penting yang perlu diperhatikan investor.