
JAKARTA – Otoritas Jasa Keuangan (OJK) memproyeksikan prospek kredit perbankan pada tahun 2027 akan sangat bergantung pada dinamika perekonomian global dan domestik. Namun, OJK secara khusus menekankan pentingnya faktor permintaan atau demand sebagai pendorong utama pertumbuhan kredit.
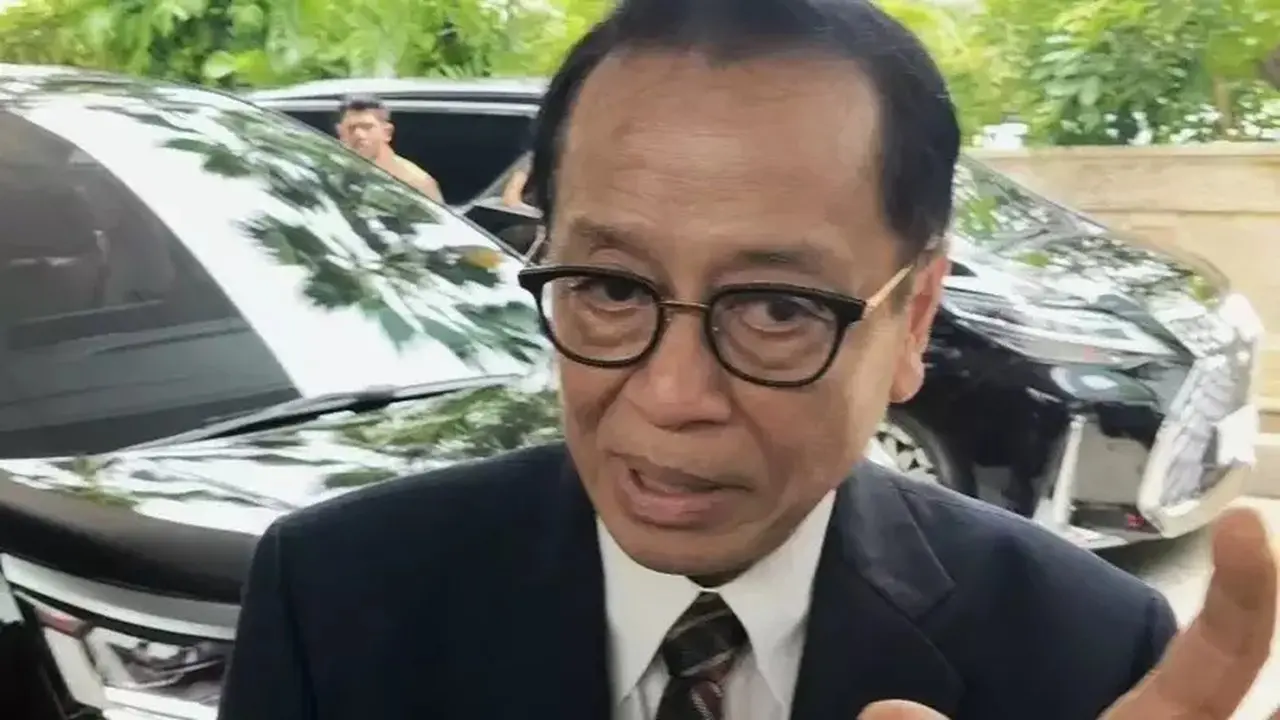
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan bahwa intermediasi perbankan di tahun 2027 juga akan dipengaruhi oleh arah kebijakan moneter, kondisi likuiditas, serta prospek sektor dunia usaha dan konsumsi rumah tangga. Implementasi program pemerintah yang didukung kebijakan fiskal, perdagangan, industri, dan investasi yang efektif diharapkan dapat memberikan dampak positif terhadap peningkatan aktivitas ekonomi.
“Sehingga turut mendorong permintaan terhadap kredit perbankan,” ujar Dian kepada wartawan pada Senin (16/11/2026).
Secara umum, kinerja perbankan hingga September 2026 menunjukkan pertumbuhan positif. Kredit tercatat tumbuh 13,26% secara tahunan atau year on year (yoy), selaras dengan pertumbuhan Dana Pihak Ketiga (DPK) sebesar 8,22% yoy. Kualitas kredit juga terjaga dengan rasio kredit bermasalah (NPL) sebesar 2,07% dan loan at risk (LaR) 8,50%.
OJK juga menyoroti sisi permintaan dalam kinerja kredit konsumsi. Dian menyatakan bahwa kredit konsumsi tumbuh lebih moderat dibandingkan kredit investasi dan kredit modal kerja. Hingga September 2026, kredit konsumsi tumbuh 4,86% yoy, sementara kredit investasi melonjak 23,20% dan kredit modal kerja naik 11,89%.
“Kondisi tersebut antara lain mencerminkan bahwa permintaan pembiayaan rumah tangga masih menghadapi tantangan, terutama terkait daya beli masyarakat, ekspektasi pendapatan, serta kehati-hatian masyarakat dalam mengambil kewajiban keuangan baru,” jelas Dian.
Selain sisi permintaan, pasokan atau supply juga berpotensi memengaruhi kinerja intermediasi perbankan. Isu penyempitan ruang likuiditas akibat penarikan dana sisa saldo anggaran lebih (SAL) oleh pemerintah dari bank-bank Himbara mulai mengemuka. Meskipun efeknya bervariasi antar bank, penarikan dana tersebut dapat memicu persaingan dalam penghimpunan dana di industri perbankan.
Likuiditas yang terbatas pada gilirannya dapat memengaruhi kemampuan bank dalam menyalurkan kredit. Namun, OJK menilai likuiditas industri perbankan saat ini memadai untuk menghadapi tahun 2027. Likuiditas masih cukup dengan liquidity coverage ratio (LCR) sebesar 181,91%, jauh di atas ketentuan minimal 100%. Rasio AL/NCD tercatat 105,7% dan AL/DPK 24,1%, juga berada di atas ambang batas minimal masing-masing 50% dan 10%.
Di sisi lain, era suku bunga tinggi yang bertahan lama atau higher for longer menjadi tantangan bagi sektor perbankan. Bank sentral telah memberikan dukungan dengan menahan BI-Rate dalam beberapa waktu terakhir, setelah mengalami kenaikan 100 basis poin (bps) menjadi 5,75% pada periode Mei–Juni 2026. Dukungan juga terus diberikan melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM).
Namun, di tengah lingkungan global yang penuh ketidakpastian, bank sentral berpotensi mengambil kebijakan yang lebih ketat atau hawkish.
Berkaca pada tradisi tahun-tahun sebelumnya, OJK biasanya baru menyampaikan target pertumbuhan kredit dan indikator keuangan perbankan lainnya dalam Pertemuan Tahunan Industri Jasa Keuangan (PTIJK) pada awal tahun. Target pertumbuhan kredit 2026, misalnya, diumumkan pada Februari lalu dengan kisaran 10–12% yoy.
Meskipun demikian, sinyal terbaru dari OJK menunjukkan kinerja kredit akan tetap tumbuh positif. Indikasi utamanya adalah proyeksi perbaikan perekonomian global. Hasil midterm elections di Amerika Serikat (AS) juga dinilai akan memengaruhi pergeseran kebijakan perdagangan dan luar negeri global, yang diharapkan berdampak positif pada penghimpunan dana perbankan Indonesia.
“Sehingga dapat meningkatkan pertumbuhan DPK dan menurunkan biaya dana. Jika penghimpunan dana cukup positif, maka ketersediaan likuiditas akan terjaga dan membantu perbankan dalam melaksanakan penyaluran kredit,” tandas Dian.