
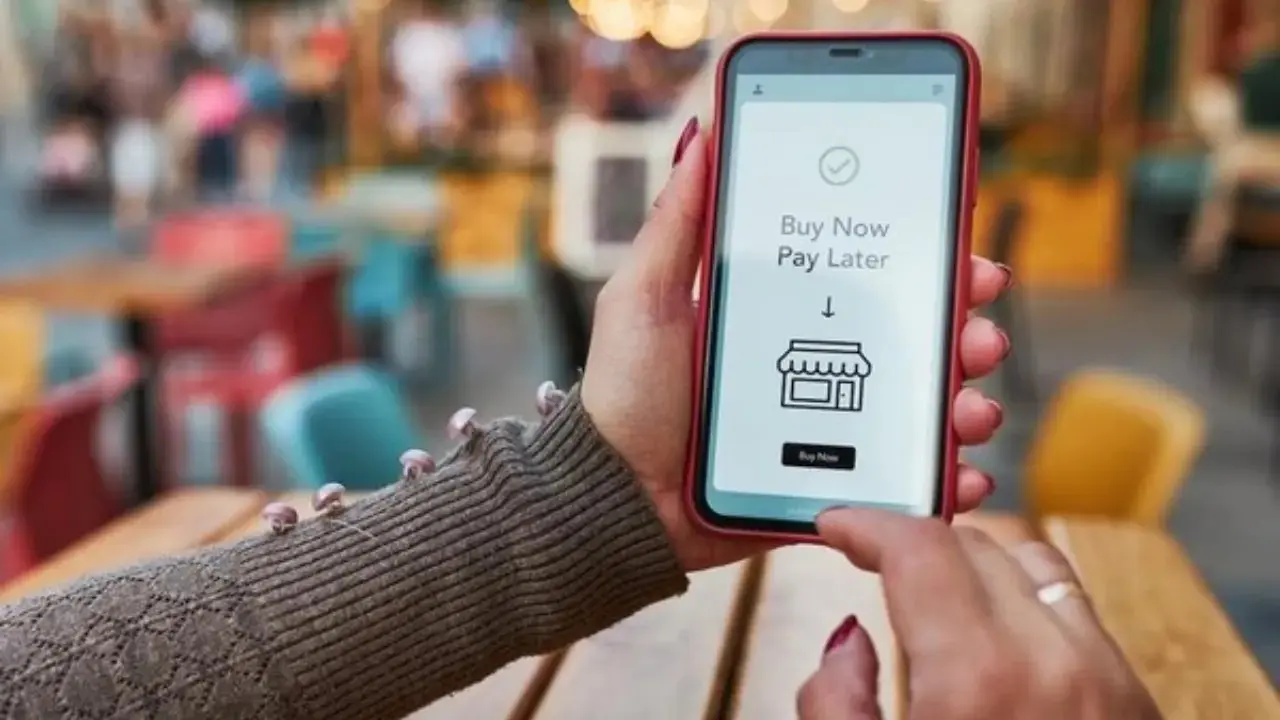
Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan signifikan pada pembiayaan buy now pay later (BNPL) atau paylater yang mencapai Rp31,5 triliun per September 2026. Di balik kemudahan yang ditawarkan, layanan ini meningkatkan kewaspadaan terhadap risiko belanja impulsif dan gagal bayar, terutama bagi kelompok usia muda.
Pertumbuhan nilai baki debet kredit BNPL dari industri perbankan tercatat sebesar 26,68% secara tahunan (year on year/yoy), meski melambat dibandingkan bulan sebelumnya. Sementara itu, pembiayaan paylater yang disalurkan perusahaan pembiayaan menunjukkan peningkatan lebih tinggi, yakni 31,55% yoy, mencapai Rp13,54 triliun. Namun, kualitas pembiayaan paylater perusahaan pembiayaan menunjukkan tren memburuk dengan rasio non performing financing (NPF) gross yang meningkat menjadi 3,12% pada September 2026.
Generasi Muda Rentan Terhadap Kredit Macet Paylater
Analisis PT Pefindo Biro Kredit (IdScore) menunjukkan peningkatan jumlah debitur BNPL sebesar 49,23% yoy per Desember 2025, mencapai 24,52 juta orang. Kelompok milenial dan Gen Z mendominasi pengguna layanan ini dengan persentase 45,08%. Lebih mengkhawatirkan lagi, kelompok usia muda ini juga menyumbang porsi besar terhadap kredit macet paylater. Dari total kredit macet BNPL sebesar Rp999,98 miliar pada Desember 2025, pengguna berusia 20-30 tahun menyumbang Rp362,99 miliar.
Hal ini menegaskan bahwa kemudahan akses pembiayaan digital harus diimbangi dengan pemahaman pengelolaan keuangan yang baik. Tanpa perhitungan kemampuan membayar yang cermat, fasilitas yang awalnya dirancang untuk mempermudah transaksi justru berpotensi menjadi beban finansial jangka panjang.
Risiko Jebakan Utang Mengancam Rumah Tangga
Chief Economist PT Bank Permata Tbk, Josua Pardede, menyoroti risiko jebakan utang, terutama bagi rumah tangga dengan pendapatan tidak tetap dan mereka yang menggunakan beberapa fasilitas pinjaman secara bersamaan. Situasi ini terjadi ketika pinjaman baru diambil bukan untuk kebutuhan produktif, melainkan untuk membayar kewajiban dari pinjaman sebelumnya. Beban bunga, biaya administrasi, dan perpanjangan tenor dapat semakin memperburuk kondisi jika pendapatan tidak meningkat secara proporsional, yang pada akhirnya menyerap sebagian besar penghasilan rumah tangga dan mengurangi anggaran kebutuhan pokok.
Meskipun demikian, Josua mengingatkan bahwa kesimpulan mengenai risiko jebakan utang secara nasional memerlukan data yang lebih komprehensif, termasuk jumlah pinjaman dari berbagai penyedia dan perbandingan total cicilan dengan pendapatan. Ia mendorong perbankan dan perusahaan pembiayaan untuk memperketat penilaian kemampuan bayar serta menyediakan opsi restrukturisasi bagi nasabah yang berpotensi memperbaiki kondisi keuangan mereka.
OJK Perketat Pengawasan dan Edukasi Masyarakat
Menanggapi peningkatan risiko pembiayaan digital, Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyatakan regulator memperkuat pengawasan melalui aturan turunan POJK Nomor 32 Tahun 2025. Aturan ini mencakup pembatasan kepemilikan banyak akun paylater pada berbagai platform untuk mencegah over-indebtedness atau kondisi ketika jumlah utang melampaui kemampuan pembayaran.
Friderica juga menekankan pengaruh media sosial dalam mendorong perilaku konsumsi yang impulsif melalui fenomena fear of missing out (FOMO). Ia menegaskan bahwa paylater dapat bermanfaat jika digunakan secara bijaksana dan sesuai kebutuhan, namun dapat menjadi masalah jika digunakan untuk barang konsumtif yang tidak perlu. Oleh karena itu, masyarakat diimbau untuk membangun kebiasaan mengatur keuangan, membuat anggaran bulanan, memprioritaskan kebutuhan pokok, dan menyisihkan tabungan.
Pemerintah diharapkan dapat memperkuat daya beli masyarakat melalui penciptaan lapangan kerja dan peningkatan pendapatan riil. Dengan demikian, pertumbuhan pembiayaan digital dapat berjalan seiring dengan kemampuan masyarakat untuk memenuhi kewajiban finansial tanpa terjerat tumpukan utang.